液冷项目订单爆满,排期直达2027
液冷项目订单爆满,排期直达2027
液冷行业的景气度,正在以罕见的节奏上升。
多家产业链厂商近期表示,AI服务器液冷订单排期已延伸至2027年,部分企业营收增速超过400%,产能与交付之间的缺口持续拉大。在AI算力需求高速增长的推动下,液冷正经历从数据中心的辅助配套向关键基础设施的角色转变。
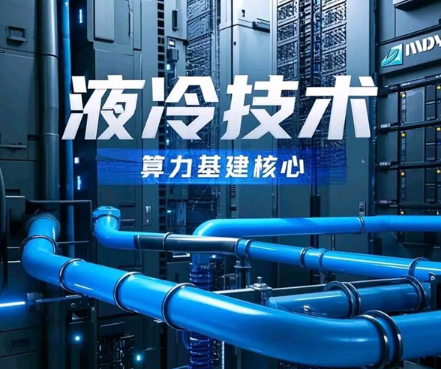
图源|网络
01、从“配套”到“刚需”:液冷的角色变了
AI服务器对功耗和热密度的要求正在快速提升。单机柜功率密度从过去的个位数千瓦向数十千瓦乃至更高水平演进,传统风冷散热方式的换热效率逐渐逼近物理极限。
技术上的替代逻辑很清晰:液冷利用冷却液的高比热容和导热系数,能够更高效地带走芯片热量,在提供更高算力密度的同时降低整体散热能耗。液冷从过去数据中心的“可选方案”变成了新建高算力场景的基本配置。
这种角色转变在产业链上的表现十分直观:
订单规模持续放大。头部厂商排产周期已延伸至三年以后,部分企业产能利用率维持高位,扩产计划密集启动。
应用场景不断延伸。液冷不再局限于互联网云厂商的超大规模数据中心。随着运营商和行业算力中心加快智算设施建设,液冷方案的部署范围正在向区域算力节点和行业数据中心延伸。
业内普遍认为,这一进程与AI算力基础设施的建设节奏基本同步。液冷正在从工程配套环节,演进为决定算力基础设施性能与能效水平的重要支撑。
02、订单排至2027年:供需倒挂背后的产业链瓶颈
订单充裕但交付受阻,是当前液冷行业面临的一个结构性现象。表面上看,这是产能不足带来的短期矛盾。深层来看,反映的是液冷产业链在规模化供给能力上的短板。
液冷系统不是单一产品,不同环节的技术成熟度和工艺积累并不均衡,整体交付能力的形成需要各环节协同验证和反复迭代。在需求集中爆发的阶段,任何一个环节的产能约束都可能成为整体交付的瓶颈。
供应链的错配还受到扩产周期的影响。新建产线涉及设备采购、工艺调试、客户验证等流程,难以在短期内迅速放量。即使订单明确,产能爬坡仍需时间。
对于新进入者而言,液冷产业的供应链壁垒并不低。液冷系统与服务器和机房设施的耦合度远高于传统风冷,任何部件的失效都可能影响整个集群的稳定运行,因此客户对供应商的验证周期和准入门槛较为严格。
这也使得当前的市场扩张呈现出明显的分层特征:头部客户资源向少数具备技术验证能力和规模交付能力的供应商集中,而新兴厂商在获得准入机会之前,往往需要经过较长的打磨周期。
当前液冷市场出现的“产能赶不上交付”,并非个别企业的经营问题,而是算力基础设施建设中,从部件制造到工程交付全链条协同能力的集中体现。
03、路线分化与竞争加剧:格局尚未定型
液冷产业目前的竞争格局远未稳定。
从技术路线看,冷板式液冷因其对现有数据中心改造的兼容性和相对成熟的成本优势,在短中期内占据一定上风;浸没式液冷则在散热效率和空间利用率方面更具潜力,适用于高密度算力场景。不同路线之间不存在简单的替代关系,而是依据算力规模、机房条件、运维能力等因素形成差异化的适配。
从参与主体看,行业玩家日益多元,竞争维度也在拓展。多位受访人士指出,当前液冷产业玩家众多、竞争激烈,技术路线仍存在分歧,制造工艺也在持续迭代升级。
价格和交付只是竞争的起点。制造工艺的稳定性、满足大规模部署的工程化能力,以及跟随芯片迭代持续升级的设计能力,才是决定企业能否进入头部客户供应链的关键。
从产业发展的维度看,液冷技术路线的收敛将在很大程度上取决于下游算力需求的演进方向。如果高密度部署成为主流形态,浸没式等更高效率的技术路线可能获得更大的发展空间;如果存量机房改造和兼容性成为优先考量,冷板式液冷的应用周期还会延续。
此外,冷却液的材料体系、密封与防腐技术、单相与两相冷却的对比,也都处于动态优化之中。有观点认为,能够进入国内外巨头核心供应链,并掌握关键工艺与持续迭代能力的企业,才有望在行业周期的波动中保持长期竞争力。
技术路线能否收敛、行业标准能否统一、成本能否随规模下降,都是需要观察的变量。
04、算力网络升级下的中国产业位势
将液冷产业的升温放回行业的宏观背景中,其意义更加清晰。
随着全国一体化算力网络建设推进和“东数西算”工程深入落地,数据中心加快向集约化、规模化、绿色化方向演进。政策层面对数据中心电能利用效率(PUE)的约束不断强化,一些地区对新建项目的能效指标提出了更为严格的要求,液冷技术成为满足这些目标的重要技术选择。
从能耗结构看,数据中心散热系统在总能耗中的占比不可忽视。液冷技术通过提升换热效率,可以在满足更高芯片功耗的同时减少机械制冷设备的运行负荷,从而改善整机房的能源利用效率。
从产业链基础看,中国在液冷服务器、冷却液、连接部件、散热模组等环节已形成一定的制造能力和工程经验。通信运营商和算力服务商在推进数据中心建设的过程中,逐步将液冷纳入规划与采购体系。设备制造商也在加快液冷方案的集成验证,液冷技术与服务器系统、机房基础设施之间的协同设计水平持续提升。
从全球分工看,部分国内厂商已进入海外头部算力设备供应商和数据中心运营商的供应链,产品交付正从单一部件向系统方案延伸。
与此同时,行业规范化建设仍需提速。标准体系、测试方法、运维规范等方面仍存在完善空间。如果能够在技术迭代与标准演进中形成合力,中国液冷产业有望在算力网络升级的大周期中发挥更重要的作用。
订单排至2027年,既是对液冷当前需求热度的客观反映,也向算力基础设施的供给体系提出了更高要求。
从散热环节的扩产,可以看到数据中心建设正在由粗放式规模扩张转向精细化、绿色化发展。真正需要观察的,不是短期订单如何起伏,而是产业链能否在持续扩产中保持技术领先、在竞争加剧中沉淀核心能力、在标准演进中形成可持续的产业生态。